La Chine est-elle la grande gagnante du boom solaire africain ?
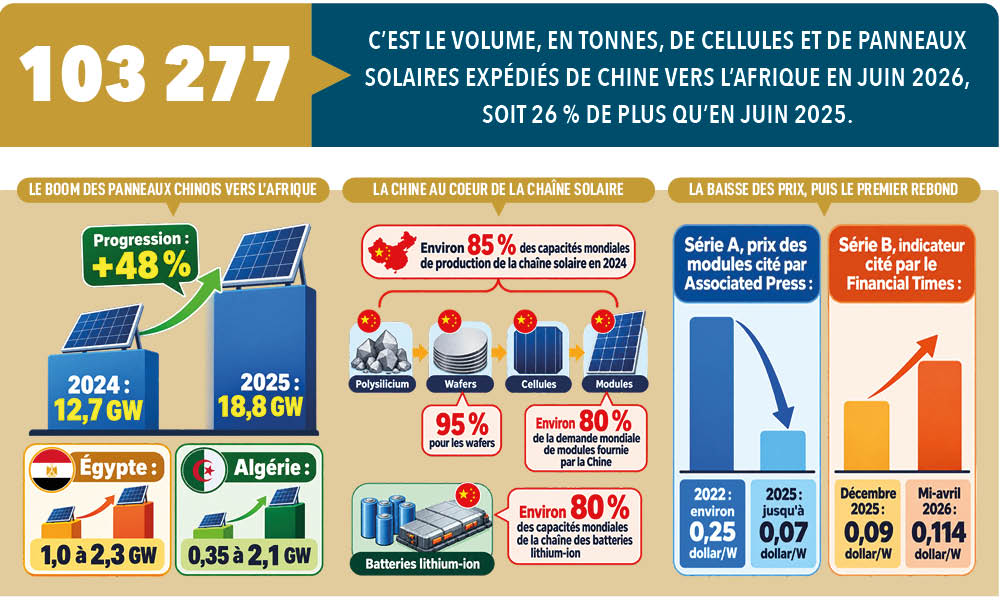
En 2025, les exportations chinoises de panneaux photovoltaïques vers l’Afrique ont atteint 18,8 GW, contre 12,7 GW un an plus tôt, soit une progression de 48 %. Devenu un marché majeur, le continent pose désormais une question économique : qui capte la valeur de cette croissance ? La Chine domine très largement l’industrie qui fournit le boom solaire africain. Elle a aussi contribué, par ses prix et ses capacités de production, à le rendre possible.
L’Afrique devient un marché stratégique.
Le mouvement ne se limite plus à l’Afrique du Sud. En 2025, l’Égypte a importé de Chine l’équivalent de 2,3 GW de panneaux, contre 1 GW en 2024. L’Algérie est passée de 0,35 à 2,1 GW. Derrière ces volumes se trouvent les grandes centrales raccordées au réseau, mais aussi une multitude de systèmes plus difficiles à comptabiliser : toitures d’entreprises, installations minières, commerces, ateliers, exploitations agricoles, mini-réseaux et équipements domestiques. Ces volumes expédiés ne correspondent ni aux installations réalisées dans l’année ni à l’électricité effectivement produite. Ils révèlent néanmoins la profondeur de la demande. En juin 2026, alors que les exportations solaires chinoises reculaient globalement de 9 % sur un an, les expéditions de cellules et de panneaux vers l’Afrique progressaient encore de 26 %, à 103 277 tonnes.
La Chine ne fournit pas seulement les panneaux.
Le poids chinois commence bien avant l’assemblage du module final. Le polysilicium est transformé en lingots, découpé en wafers, puis converti en cellules qui sont assemblées dans un panneau. Selon l’Agence internationale de l’énergie, la Chine concentrait en 2024 environ 85 % des capacités de production de la chaîne solaire mondiale, avec une part atteignant 95 % pour les wafers. Elle fournissait également environ 80 % de la demande mondiale de modules et 90 % des composants situés en amont, notamment les wafers et le polysilicium. À cela s’ajoute une industrie des batteries lithium-ion dont la Chine représente environ 80 % des capacités mondiales. Même lorsqu’un panneau est assemblé ou installé en Afrique, une partie décisive de sa valeur industrielle a donc souvent déjà été créée en Chine. Assembler des cellules importées, fabriquer un module et produire les cellules elles-mêmes correspondent à trois niveaux industriels très différents.
Les prix chinois ont rendu le boom possible.
Cette domination n’explique pas seulement l’origine des équipements. Elle explique aussi leur accessibilité. Après une expansion massive des capacités chinoises et une concurrence très vive entre fabricants, le prix des modules est descendu jusqu’à 0,07 dollar par watt (environ 40 F CFA) en 2025, contre environ 0,25 dollar (près de 150 F CFA) en 2022. Ces valeurs concernent le module, hors transport, fiscalité, onduleur, batterie, structures et installation. La baisse ne résulte pas d’un seul facteur. Elle combine économies d’échelle, progrès technologiques, amélioration des rendements, automatisation et surcapacités industrielles. Elle a ouvert le marché à des entreprises et à des ménages qui ne pouvaient jusque-là amortir une installation solaire. Mais elle a également comprimé les marges des fabricants chinois et provoqué de lourdes pertes. La Chine a donc gagné en volume, en influence et en parts de marché sans que toutes ses entreprises aient nécessairement gagné de l’argent.
Une dépendance révélée par une décision prise à Pékin.
Le 1er avril 2026, la Chine a supprimé le remboursement de TVA accordé à l’exportation de produits photovoltaïques. Le taux applicable aux batteries a, lui, été ramené de 9 % à 6 % jusqu’à la fin de 2026, avant une suppression annoncée au 1er janvier 2027. Une décision fiscale chinoise peut donc modifier l’économie d’un projet étudié à Bamako, Lagos ou Lusaka. Un indicateur de prix cité par le Financial Times est remonté de 0,09 dollar/W (environ 50 F CFA/W) en décembre 2025 à 0,114 dollar/W (près de 70 F CFA/W) à la mi-avril 2026. La réforme fiscale n’explique pas tout : la volonté de Pékin de freiner la concurrence destructrice, le prix de l’argent métal et d’autres coûts ont également joué. La demande africaine a néanmoins résisté, comme le montrent les expéditions de juin 2026.
La Chine gagne aussi sur les grands projets.
Les entreprises chinoises ne se contentent pas de vendre des équipements. Elles interviennent comme ingénieristes, constructeurs et parfois investisseurs. L’Afrique représente déjà environ 30 % du chiffre d’affaires international de PowerChina, qui vise 40 à 45 % à l’horizon 2030. En Afrique du Sud, le groupe participe à quelque 3,5 milliards de dollars (environ 2 050 milliards de F CFA) de projets renouvelables. En Zambie, la centrale solaire de Chisamba, construite par PowerChina et inaugurée en juin 2025, développe 100 MW. Elle alimente le groupe minier First Quantum Minerals et libère, selon les autorités zambiennes, une capacité qui peut servir d’autres consommateurs. Ce type de projet montre où se situe une autre part de la valeur : études, ingénierie, fourniture, construction, mise en service et contrats de long terme.
L’Afrique y trouve largement son compte.
Le constat n’est pourtant pas celui d’un continent réduit au rôle d’acheteur. Des équipements moins chers permettent de réduire l’usage du diesel, de sécuriser la production d’une entreprise, d’électrifier un site isolé ou d’étendre plus rapidement l’accès à l’électricité. En 2025, les entreprises membres de GOGLA ont vendu plus de 10 millions de kits solaires hors réseau dans le monde. Les ventes ont progressé de 26 % en Afrique de l’Ouest, principalement sous l’effet du marché nigérian. Une économie locale se développe également autour de l’importation, de la distribution, du dimensionnement, de l’installation, du financement, de la maintenance et de l’exploitation. L’IRENA souligne que, hors des grands pays producteurs, les emplois photovoltaïques se concentrent précisément dans la construction, l’installation, l’exploitation et la maintenance plutôt que dans la fabrication. La valeur captée est donc différente, mais elle n’est pas négligeable.
Focus sur le Mali.
Au Mali, l’essor du solaire se lit désormais sur les toits autant que dans les projets de centrales. Les longues périodes de délestage ont poussé de nombreux ménages, commerces et petites entreprises à rechercher leur propre solution énergétique. Panneaux, onduleurs et batteries sont progressivement devenus des équipements courants, destinés non seulement à assurer l’éclairage, mais aussi à faire fonctionner réfrigérateurs, climatiseurs, pompes, équipements informatiques ou outils de production. Cette demande a fait émerger tout un marché. Importateurs, commerçants, électriciens, installateurs et maintenanciers ont investi un secteur devenu particulièrement porteur. La baisse du prix des équipements chinois a largement rendu ce mouvement possible, en proposant des solutions accessibles à des catégories de clients qui ne pouvaient auparavant compter que sur un groupe électrogène ou subir les coupures. Cette croissance rapide présente cependant son revers. La qualité des matériels reste très inégale, les puissances annoncées ne correspondent pas toujours aux performances réelles et certaines installations sont réalisées sans dimensionnement sérieux. Le développement du marché crée ainsi autant de besoins en équipements que de besoins en compétences, en contrôle, en maintenance et en service après-vente. Des entreprises maliennes comme Horonya Solar et Diapa Solar tentent toutefois de développer une production locale. La première est spécialisée dans la fabrication et la distribution de panneaux solaires, ainsi que dans leur installation et leur maintenance. La seconde dispose d’une unité de fabrication de panneaux photovoltaïques à Kambila, près de Kati, et propose également des solutions solaires pour les ménages et les entreprises. Mais, dans l’immédiat, l’essentiel de l’économie solaire malienne repose encore sur la vente, l’installation et l’entretien de matériels dont les principaux composants viennent de l’étranger, et très largement de Chine.